

การวิเคราะห์และคำอธิบายของฝ่ายจัดการ · 2025
หัวข้อในหมวดนี้4 หัวข้อ
- ภาพรวมของการดำเนินงาน1 รายการ
- ผลการดำเนินงานและฐานะการเงิน4 รายการ
- การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน1 รายการ
- ปัจจัยที่อาจมีผลต่อฐานะการเงิน2 รายการ
ภาพรวมของการดำเนินงาน
ภาพรวมของการดำเนินงาน
1. ภาพรวม
สรุปภาพรวมของผลการดำเนินงานที่สำคัญ สำหรับปี 2568
บริษัทฯ มีรายได้รวมปี 2568 เท่ากับ4,801.7ล้านบาท ลดลง 676.3ล้านบาท หรือลดลงร้อยละ 12.3 เป็นผลสืบเนื่องจากการจัดเก็บหนี้ด้อยคุณภาพที่ลดลง ทั้งนี้ รายได้จากธุรกิจในการบริหารหนี้ด้อยคุณภาพคิดเป็นสัดส่วนหลักของรายได้รวมทั้งหมดประมาณร้อยละ 89 ของรายได้รวม
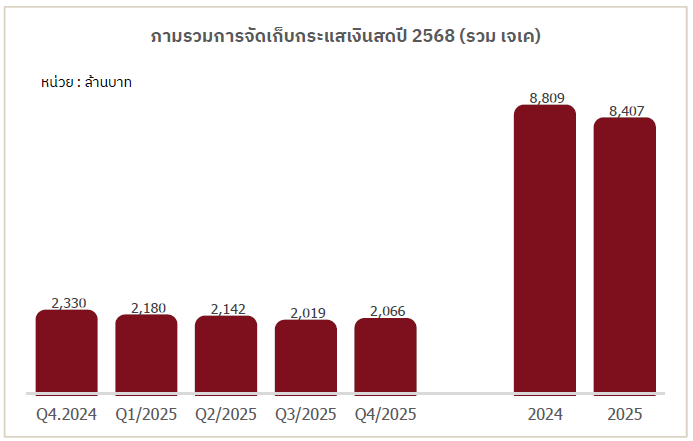
บริษัทสามารถจัดเก็บกระแสเงินสดได้เพิ่มขึ้นในไตรมาส 4/2568 เมื่อเทียบกับไตรมาส 3/2568โดยบริษัทฯ มียอดกระแสเงินสดจากจัดเก็บหนี้ (Cash Collection)กรณีรวมกระแสเงินสดที่จัดเก็บจาก บริษัท บริหารสินทรัพย์ เจเค จำกัด(“เจเค”) ในไตรมาส 4/2568 เท่ากับ 2,066ล้านบาท เพิ่มขึ้นร้อยละ 2 เมื่อเปรียบเทียบกับไตรมาส 3/2568 ที่ผ่านมา ทั้งนี้ ในปี 2568 บริษัทมียอดกระแสเงินสดจากจัดเก็บหนี้ เท่ากับ 8,407 ล้านบาท โดยแยกเป็นส่วนของบริษัท 5,090 ล้านบาท ลดลงร้อยละ 9 เมื่อเทียบกับปีที่ผ่านมา และเป็นส่วนของบริษัทร่วมทุน เจเค เท่ากับ 3,317 ล้านบาท ลดลงร้อยละ 5 เมื่อเทียบกับปีที่ผ่านมา
ในไตรมาสที่ 4/2568 ที่ผ่านมา บริษัทได้มีการตั้งสำรองผลขาดทุนด้านเครดิต (Expected Credit Loss: ECL) 181.7 ล้านบาท ซึ่งเป็นรายการที่ไม่ใช่เงินสด (Non-Cash Item)ลดลงจากไตรมาส 3/2568 ที่ผ่านมา เนื่องจากการบริหารกระแสเงินสดจัดเก็บที่ดีขึ้น โดยบริษัทตั้งเป้าหมายจะลด ECL ให้ลดลงในปี 2569 นี้ ในแต่ละไตรมาส
ในปี 2568 บริษัทมีการลงทุนในหนี้ด้อยคุณภาพ435 ล้านบาท โดยเป็นการลงทุนในหนี้ด้อยคุณภาพแบบไม่มีหลักประกันเกือบทั้งหมด
ในปี 2568 บริษัทได้ดำเนินการคืนหุ้นกู้ครบทั้งจำนวน 6,376 ล้านบาท ด้วยกระแสเงินสดภายในของบริษัท และการออกหุ้นกู้ ทั้งนี้ สำหรับปี 2569 นี้ บริษัทมีหุ้นกู้ที่จะครบกำหนดในระยะอีก 1 ปีข้างหน้า เท่ากับ 2,413.6 ล้านบาท ซึ่งบริษัทสามารถจัดหากระแสเงินสดจากกระแสเงินสดจากการดำเนินงานในการจ่ายชำระคืนหนี้ได้อย่างเพียงพอ จึงไม่ต้องกังวลเรื่องการชำระหุ้นกู้ในอนาคต ซึ่งจะเปิดโอกาสให้บริษัทพิจารณาลงทุนในหนี้ด้อยคุณภาพได้มากขึ้น
กำไรสุทธิส่วนที่เป็นของผู้ถือหุ้นสำหรับปี 2568 เท่ากับ 1,030 ล้านบาท ลดลงร้อยละ 36 เมื่อเปรียบเทียบกับปี 2567 ที่ผ่านมา
ภาพรวมสภาวะเศรษฐกิจและอุตสาหกรรม
ภาวะเศรษฐกิจไทยในปี 2568 มีแนวโน้มขยายตัวในกรอบร้อยละ 2.4 – 2.6 โดยได้รับแรงสนับสนุนหลักจากภาคการส่งออกและการท่องเที่ยวที่ทยอยฟื้นตัวต่อเนื่อง อย่างไรก็ดี ในช่วงครึ่งหลังของปี เศรษฐกิจภายในประเทศยังเผชิญแรงกดดันจากกำลังซื้อภาคครัวเรือนที่อ่อนแรง สอดคล้องกับภาวะเศรษฐกิจโลกที่ชะลอตัว ส่งผลให้การบริโภคภาคเอกชนเติบโตในอัตราจำกัด และยังไม่สามารถกลับสู่ระดับศักยภาพได้อย่างเต็มที่
ประเด็นความเปราะบางด้านหนี้ครัวเรือนยังคงเป็นข้อจำกัดเชิงโครงสร้างที่สำคัญของเศรษฐกิจไทย แม้สัดส่วนหนี้ครัวเรือนต่อผลิตภัณฑ์มวลรวมในประเทศ (GDP) จะมีทิศทางปรับลดลงมาอยู่ที่ประมาณร้อยละ 87.2 สะท้อนความระมัดระวังในการก่อหนี้ใหม่ของภาคครัวเรือน และมาตรฐานการปล่อยสินเชื่อที่เข้มงวดขึ้นของสถาบันการเงิน อย่างไรก็ตาม ภาระการชำระหนี้ (Debt Service Ratio: DSR) ยังคงอยู่ในระดับสูงเมื่อเทียบกับรายได้ครัวเรือน ซึ่งขยายตัวในอัตราที่ต่ำกว่าเงินเฟ้อ ส่งผลให้ความสามารถในการชำระหนี้ของลูกหนี้รายย่อยและกลุ่มผู้ประกอบการ SME ยังมีแนวโน้มเปราะบาง และต้องติดตามความเสี่ยงด้านเครดิตอย่างใกล้ชิด
ในด้านคุณภาพสินทรัพย์ของระบบธนาคารพาณิชย์ หนี้ที่ไม่ก่อให้เกิดรายได้ (Non-Performing Loans: NPL) ยังคงทรงตัวในระดับสูง โดยเฉพาะในกลุ่มสินเชื่อรายย่อย สินเชื่อเช่าซื้อรถยนต์ และสินเชื่อที่เกี่ยวข้องกับภาคครัวเรือน สถาบันการเงินจึงยังคงมุ่งเน้นการบริหารจัดการคุณภาพสินทรัพย์อย่างรอบคอบ ผ่านการปรับโครงสร้างหนี้ภายใต้มาตรการของ ธนาคารแห่งประเทศไทย และการควบคุมการเกิด NPL ใหม่เป็นสำคัญ ส่งผลให้อุปทานของหนี้ด้อยคุณภาพที่นำออกมาจำหน่ายในตลาดมีลักษณะ “จำกัดและคัดเลือกมากขึ้น” เมื่อเทียบกับรอบเศรษฐกิจชะลอตัวในอดีต
ขณะเดียวกัน ความสามารถในการจัดเก็บหนี้ของระบบโดยรวมมีแนวโน้มชะลอลงตามกำลังซื้อที่อ่อนแรง สะท้อนจากอัตราการไหลเข้าของหนี้ด้อยคุณภาพใหม่ (NPL inflow) ที่ยังอยู่ในระดับสูง แต่การตัดขายหนี้ออกจากงบดุลของธนาคารพาณิชย์เป็นไปอย่างระมัดระวัง ภายใต้กลยุทธ์การรักษาเสถียรภาพงบดุลและการบริหารเงินกองทุน ส่งผลให้ตลาดซื้อขายสินทรัพย์ด้อยคุณภาพ (NPL Market) ในปี 2568 แม้ยังมีธุรกรรมต่อเนื่อง แต่ปริมาณหนี้ใหม่ที่เข้าสู่ตลาดไม่ได้เพิ่มขึ้นอย่างก้าวกระโดด
ในมิติของนโยบายภาครัฐ มาตรการช่วยเหลือลูกหนี้ในปี 2568 ยังคงมุ่งเน้นการ “ประคองสถานะทางการเงิน” ของครัวเรือนเป็นหลัก ผ่านโครงการต่าง ๆ เช่น “คลินิกแก้หนี้ Plus” และมาตรการปรับโครงสร้างหนี้อย่างยั่งยืน ซึ่งมีบทบาทสำคัญในการชะลอการผิดนัดชำระหนี้และลดแรงกระแทกต่อระบบสถาบันการเงิน อย่างไรก็ดี มาตรการดังกล่าวยังไม่ได้เป็นการแก้ไขปัญหาหนี้ครัวเรือนในเชิงโครงสร้างอย่างถาวร เนื่องจากข้อจำกัดด้านรายได้ที่เติบโตช้าและภาระค่าครองชีพที่ยังอยู่ในระดับสูง
นอกจากนี้ มาตรการสนับสนุนภาคอสังหาริมทรัพย์ เช่น การขยายระยะเวลาลดค่าธรรมเนียมการโอนและจดจำนองจนถึงสิ้นปี 2568 มีส่วนช่วยสนับสนุนการระบายสินทรัพย์รอการขาย (NPA) ของบริษัทบริหารสินทรัพย์ได้ในระดับหนึ่ง ท่ามกลางสภาพแวดล้อมทางเศรษฐกิจที่ท้าทาย ภาพรวมดังกล่าวสะท้อนว่า แม้ภาคการจัดเก็บหนี้จะเผชิญแรงกดดันจากกำลังซื้อที่ชะลอตัว แต่ในเชิงกลยุทธ์ ยังคงเป็นจังหวะสำคัญสำหรับการคัดเลือกเข้าลงทุนในสินทรัพย์ด้อยคุณภาพที่มีคุณภาพ ในราคาที่เหมาะสม เพื่อสร้างการเติบโตของพอร์ตสินทรัพย์ในระยะยาวอย่างมีวินัย
แนวทางในการดำเนินการเพื่อสร้างผลการดำเนินงานให้ได้ตามเป้าหมาย (Improvement Plan)
จากผลการดำเนินงานในไตรมาส 4/2568 และปี 2568 บริษัทฯ มีผลประกอบการปรับตัวลดลงในระดับที่น้อยกว่าช่วงเดียวกันของปีก่อน เพื่อให้การบริหารจัดการเชิงรุกและการเพิ่มประสิทธิภาพในการดำเนินงาน บริษัทฯ ได้ดำเนินมาตรการสำคัญ ดังนี้
1) มาตรการด้านรายได้และคุณภาพพอร์ต (Revenue & ECL Management)
ภายใต้ภาวะเศรษฐกิจที่ชะลอตัวซึ่งส่งผลต่อความสามารถในการชำระหนี้ของลูกหนี้ บริษัทฯ มุ่งเน้นการบริหารพอร์ตอย่างมีคุณภาพ ควบคู่กับการควบคุม Expected Credit Loss (ECL) ให้อยู่ในระดับเหมาะสม ผ่านมาตรการช่วยเหลือลูกหนี้ที่ยังมีความตั้งใจและศักยภาพในการชำระหนี้ อาทิ การปรับโครงสร้างหนี้ให้สอดคล้องกับรายได้ปัจจุบัน การยืดระยะเวลาผ่อนชำระ การลดค่างวด หรือการพักชำระบางส่วนชั่วคราว
ขณะเดียวกัน บริษัทฯ ได้เพิ่มการส่งเสริมการปิดบัญชีด้วยส่วนลดพิเศษ (Settlement Discount) เพื่อเร่งการรับรู้กระแสเงินสด ลดความเสี่ยงด้านเครดิตในระยะยาว และเตรียมเพิ่มการใช้กระบวนการทางกฎหมายในปี 2569 เพื่อเสริมประสิทธิภาพการจัดเก็บ
2) มาตรการด้านต้นทุนและประสิทธิภาพการดำเนินงาน
(Cost & Productivity)
บริษัทฯ เดินหน้าปรับโครงสร้างต้นทุนโดยไม่กระทบต่อความสามารถในการดำเนินธุรกิจ โดยมุ่งเน้นการนำเทคโนโลยี AI มาประยุกต์ใช้ในกระบวนการจัดเก็บหนี้และควบคุมคุณภาพงาน ควบคู่กับการปรับกำลังคนให้เหมาะสมกับแผนระยะยาว ปัจจุบันได้เริ่มใช้งานแล้วในบางโครงการสำคัญ เช่น OCR และ AI-based Quality Monitoring System ซึ่งช่วยเพิ่มประสิทธิภาพและลดต้นทุนต่อหน่วยอย่างเป็นรูปธรรม
3) มาตรการบริหารสภาพคล่องและโครงสร้างเงินทุน
(Liquidity & Capital Structure)
บริษัทฯ จัดทำประมาณการทางการเงินอย่างรอบคอบ ทั้งในด้านการดำเนินงานและการลงทุนซื้อหนี้ด้อยคุณภาพ เพื่อให้สอดคล้องกับกระแสเงินสดและภาระหนี้ในอนาคต โดยในปี 2568 บริษัทฯ ได้ชำระคืนหุ้นกู้ที่ครบกำหนดครบถ้วนแล้ว และในปี 2569 บริษัทฯ มีสภาพคล่องส่วนเกินอยู่ในระดับเพียงพอ รองรับการดำเนินงานและการเติบโตในระยะถัดไป
ผลการดำเนินงานและฐานะการเงิน
ผลการดำเนินงานและความสามารถในการทำกำไร
2. ผลการดำเนินงาน และความสามารถในการทำกำไร
รายได้รวม
บริษัทฯ มีรายได้รวมสำหรับปี 2568 เท่ากับ 4,801.7 ล้านบาท ลดลงจากปีก่อนหน้า 676.3 ล้านบาท หรือลดลงร้อยละ 12.3 โดยรายละเอียดของการเปลี่ยนแปลงของรายได้มีดังต่อไปนี้
รายได้จากสัญญาที่ทำกับลูกค้า สำหรับปี 2568เท่ากับ 225.5ล้านบาท ลดลงจากปีก่อนหน้า 89.2 ล้านบาท หรือลดลงร้อยละ 28.3สาเหตุหลักเนื่องจากสถาบันการเงินหันมาให้ความสำคัญกับการปรับโครงสร้างหนี้ภายในด้วยตนเองก่อนส่งต่องานภายนอก ส่งผลให้ปริมาณงานรับจ้างติดตามหนี้ลดลง อย่างไรก็ตาม บริษัทฯ ยังคงมุ่งเน้นการรักษาฐานลูกค้าเดิมอย่างเหนียวแน่น โดยปัจจุบันสัดส่วนรายได้จากธุรกิจรับจ้างติดตามหนี้คิดเป็นเพียงร้อยละ 4.7 ของรายได้รวมทั้งหมด
รายได้ดอกเบี้ยและเงินปันผล และกำไรจากเงินให้สินเชื่อการซื้อลูกหนี้ สำหรับปี 2568เท่ากับ 4,266.8ล้านบาท ลดลงจากปีก่อนหน้า 417.1 ล้านบาท หรือลดลงร้อยละ 8.9เป็นผลสืบเนื่องจากการจัดเก็บหนี้จากพอร์ตลูกหนี้ด้อยคุณภาพที่ลดลง โดยมีปัจจัยหลักจากสภาวะเศรษฐกิจภายในประเทศที่ยังชะลอตัว ประกอบกับระดับหนี้สินครัวเรือนที่อยู่ในระดับสูง
รายได้จากการรับประกันภัย สำหรับปี 2568เท่ากับ 309.5ล้านบาท ลดลงจากปีก่อนหน้า 169.8 ล้านบาท หรือลดลงร้อยละ 35.4เนื่องจากบริษัทฯ เน้นให้บริการประกันภัยในกลุ่มประกันภัยที่มี Loss Ratio ที่ต่ำลง ทำให้บริษัทเลือกที่จะรับประกันเพื่อควบคุมความเสี่ยง
ต้นทุนการให้บริการ
บริษัทฯ มีต้นทุนการให้บริการ สำหรับปี 2568 เท่ากับ 1,423.3 ล้านบาท ลดลงจากปีก่อนหน้า 146.3 ล้านบาท หรือลดลงร้อยละ 9.3 สาเหตุหลักมาจากจำนวนพนักงานที่ลดลงในไตรมาส 2/2568 ประกอบกับค่าใช้จ่ายดำเนินการทางกฎหมายที่ลดลง เนื่องจากบริษัทฯ ปรับเปลี่ยนกลยุทธ์การติดตามหนี้ โดยเน้นการดำเนินคดีเฉพาะกลุ่มลูกหนี้ที่มีสินทรัพย์รองรับ เพื่อเพิ่มประสิทธิภาพในการบังคับคดีและควบคุมค่าใช้จ่ายให้เกิดประโยชน์สูงสุด
ค่าใช้จ่ายในการรับประกันภัย
บริษัทฯ มีค่าใช้จ่ายในการรับประกันภัยสำหรับปี 2568 เท่ากับ 341.3 ล้านบาท ลดลงจากปีก่อนหน้า 173.9 ล้านบาท หรือลดลงร้อยละ 33.8 ซึ่งลดลงตามสัดส่วนของรายได้จากการรับประกันภัย
กำไรขั้นต้น
บริษัทฯ มีกำไรขั้นต้นตามงบการเงินรวม สำหรับปี 2568 เท่ากับ 3,037.1 ล้านบาท ลดลงจากปีก่อนหน้า 356.2 ล้านบาท หรือลดลงร้อยละ 10.5 โดยมีสาเหตุหลักมาจากรายได้รวมที่ปรับตัวลดลง อย่างไรก็ดี บริษัทฯ ยังคงสามารถรักษาประสิทธิภาพในการทำกำไร โดยมีอัตรากำไรขั้นต้น (Gross Profit Margin) ที่ปรับตัวสูงขึ้นเล็กน้อยเมื่อเทียบกับปีก่อนหน้า
ค่าใช้จ่ายในการบริหาร
บริษัทฯ มีค่าใช้จ่ายในการบริหาร สำหรับปี 2568 เท่ากับ 752.7 ล้านบาท ลดลงจากปีก่อนหน้า 115.5 ล้านบาท หรือลดลงร้อยละ 13.3 สาเหตุหลักมาจากการควบคุมค่าใช้จ่ายอย่างรัดกุมและมีประสิทธิภาพมากยิ่งขึ้น ให้สอดคล้องกับระดับรายได้รวมมากที่สุด โดยบริษัทฯ ได้ดำเนินการบริหารค่าใช้จ่ายในทุกด้าน เช่น ค่าใช้จ่ายทางการตลาด ค่าใช้จ่ายบุคลากร และค่าใช้จ่ายบริหารอื่น ๆ เป็นต้น
ผลการขาดทุนทางด้านเครดิตที่คาดว่าจะเกิดขึ้น (Expected Credit Loss: ECL)
บริษัทฯ มีค่าใช้จ่ายในด้านผลการขาดทุนทางด้านเครดิตที่คาดว่าจะเกิดขึ้น (Expected Credit Loss: ECL) โดยมี ECL สำหรับปี 2568 เท่ากับ 891.4 ล้านบาท เพิ่มขึ้นจากปีก่อนหน้า 278.5 ล้านบาท หรือเพิ่มขึ้นร้อยละ 45.4 โดยมีสาเหตุจากการตั้งสำรองผลขาดทุนด้านเครดิตจากพอร์ตหนี้ที่มีประสิทธิภาพการจัดเก็บต่ำกว่าประมาณการไว้ ซึ่งเป็นผลจากการเผชิญสภาพแวดล้อมทางเศรษฐกิจที่ยังไม่เอื้ออำนวย ทั้งนี้ บริษัทฯ ยังคงยึดหลักการประเมินอย่างระมัดระวัง (conservative assumption) เพื่อให้การตั้งสำรองสะท้อนความเสี่ยงด้านเครดิตที่แท้จริงและเหมาะสมกับสถานการณ์ปัจจุบัน ทั้งนี้ ECL เป็นรายการที่ไม่ใช่เงินสด (Non-Cash Item) โดย บริษัทเชื่อว่าหากเศรษฐกิจกลับมาสู่สภาวะปกติ จะทำให้ผลการตั้งสำรองขาดทุนด้านเครดิตลดลง
กำไรสุทธิส่วนที่เป็นของผู้ถือหุ้นของบริษัทฯ
บริษัทฯ มีกำไรสุทธิส่วนที่เป็นของผู้ถือหุ้นสำหรับปี 2568 เท่ากับ 1,029.6 ล้านบาท ลดลง 585.6 ล้านบาท หรือลดลงร้อยละ 36.3 เมื่อเปรียบเทียบกับปีก่อนหน้า ซึ่งมีสาเหตุจาก รายได้รวมที่ลดลง ประกอบกับการเพิ่มขึ้นของECL และบริษัท บริหารสินทรัพย์ เจเค จำกัด ซึ่งมีการตั้งสำรอง ECL เพื่อให้ครอบคลุมความเสี่ยงการจัดเก็บหนี้ด้อยคุณภาพเช่นกัน ทำให้ส่วนแบ่งกำไรจากกิจการร่วมค้าลดลง
อัตราส่วนทางการเงินที่สำคัญ
อัตราส่วนทางการเงิน | 2567 | 2568 |
อัตราส่วนสภาพคล่อง (เท่า) | 0.70 | 1.37 |
อัตราส่วนกำไรขั้นต้น (ร้อยละ) | 61.94 | 63.25 |
อัตรากำไรจากการดำเนินงาน (ร้อยละ) | 36.89 | 32.34 |
อัตราส่วนกำไรสุทธิ (ร้อยละ) | 29.81 | 21.17 |
อัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) * (ร้อยละ) | 7.35 | 5.59 |
อัตราผลตอบแทนต่อสินทรัพย์ (ROA)** (ร้อยละ) | 4.89 | 3.97 |
หนี้สินรวมต่อส่วนของผู้ถือหุ้นรวม (debt to equity : D/E ratio) (เท่า) | 0.46 | 0.36 |
หนี้สินที่มีภาระดอกเบี้ยต่อส่วนของผู้ถือหุ้นรวม | 0.42 | 0.33 |
วิธีการคำนวณอัตราส่วนทางการเงิน ตาม ประกาศคณะกรรมการกำกับตลาดทุน ที่ ทจ. 14/2567 (ฉบับที่ 27)
* ROE กำไรก่อนหักดอกเบี้ยและภาษี x 100 / ส่วนของผู้ถือหุ้นรวม (เฉลี่ย)
**ROA กำไรก่อนหักดอกเบี้ยและภาษี x 100 / สินทรัพย์รวม (เฉลี่ย)
สภาพคล่องและความเพียงพอของเงินทุน
4. สภาพคล่องและความเพียงพอของเงินทุน
ความสามารถในการชำระหนี้ และการปฏิบัติตามเงื่อนไขการกู้ยืม
วันที่ 31 ธันวาคม 2568 บริษัทฯ มีหุ้นกู้ที่จะครบกำหนดภายในปี 2569 มูลค่ารวม 2,413.6 ล้านบาท บริษัทฯ ได้จัดเตรียมแผนบริหารสภาพคล่องและโครงสร้างเงินทุนอย่างรอบคอบ เพื่อรองรับภาระดังกล่าว ทั้งจากกระแสเงินสดจากการดำเนินงานและแหล่งเงินทุนที่มีต้นทุนเหมาะสม บริษัทฯ ยังคงฐานะทางการเงินที่แข็งแกร่ง และยังคงดำรงอัตราส่วนทางการเงินตามข้อกำหนดสิทธิหุ้นกู้เสมอมา
การวิเคราะห์สภาพคล่อง และกระแสเงินสด
สำหรับปี 2568 บริษัทฯ มีรายการเงินสดและรายการเทียบเท่าเงินสดลดลงสุทธิ 494.4 ล้านบาท โดยแยกเป็นรายละเอียดกระแสเงินสดแต่ละกิจกรรมดังนี้
หน่วย : ล้านบาท | 2567 | 2568 |
กระแสเงินสดจากกิจกรรมดำเนินงาน | 1,365.7 | 3,039.0 |
กระแสเงินสดจาก (ใช้ไปใน) กิจกรรมลงทุน | 630.8 | (236.7) |
กระแสเงินสดจาก (ใช้ไปใน) กิจกรรมจัดหาเงิน | (2,681.2) | (3,296.6) |
เงินสดและรายการเทียบเท่าเงินสดเพิ่มขึ้น (ลดลง) สุทธิ | (684.7) | (494.4) |
กระแสเงินสดจากกิจกรรมดำเนินงาน 3,039 ล้านบาท เพิ่มขึ้น 1,673.3 ล้านบาท หรือเพิ่มขึ้นร้อยละ 122.5 จากปีก่อนหน้า แม้ว่ากำไรจากการดำเนินงานจะลดลง แต่บริษัทฯ มีกระแสเงินสดจากกิจกรรมดำเนินเพิ่มขึ้น เนื่องจากการใช้เงินลงทุนเพื่อซื้อลูกหนี้ด้อยคุณภาพ (NPL) และทรัพย์สินรอการขาย (NPA) ในงวดนี้ลดลงอย่างมีนัยสำคัญเมื่อเทียบกับปีก่อนหน้า ประกอบกับการเปลี่ยนสินทรัพย์ทางการเงินหมุนเวียนเป็นเงินสด ซึ่งช่วยเสริมสภาพคล่องและเพิ่มเงินสดรับจากกิจกรรมดำเนินงานของบริษัทฯ
กระแสเงินสดใช้ไปในกิจกรรมลงทุน 236.7 ล้านบาท ประกอบไปด้วย 3 รายการหลัก ได้แก่ (1) การรับชำระคืนเงินให้กู้ยืมแกกิจการที่เกี่ยวข้องกัน 675 ล้านบาท (2) เงินสดจ่ายเพิ่มทุนในกิจการร่วมค้า 758 ล้านบาท (3) เงินสดจ่ายซื้ออุปกรณ์คอมพิวเตอร์และซอฟต์แวร์ 165 ล้านบาท
กระแสเงินสดใช้ไปในกิจกรรมจัดหาเงิน 3,296.6 ล้านบาท ส่วนใหญ่ใช้ไปในการไถ่ถอนหุ้นกู้ และจ่ายชำระเงินกู้ยืมจากสถาบันการเงินเป็นหลัก
ทั้งนี้ จากการประมาณการกระแสเงินสดสำหรับการชำระคืนหุ้นกู้ บริษัทฯ ยืนยันว่ามีสภาพคล่องเพียงพอตลอดปี 2569 และสามารถจ่ายเงินปันผลได้ในอัตรา 0.43 บาทต่อหุ้น โดยกำหนดรายชื่อผู้มีสิทธิได้รับเงินปันผล (Record Date) ในวันที่ 4 มีนาคม 2569
ความสามารถในการบริหารสินทรัพย์
3. ความสามารถในการบริหารทรัพย์สิน
สินทรัพย์
ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีสินทรัพย์รวมเท่ากับ 37,913.2 ล้านบาท ลดลงจากสิ้นปี 2567 เท่ากับ 2,374.4 ล้านบาท หรือลดลงร้อยละ 5.9 สาเหตุหลักมาจากการลดลงของเงินให้สินเชื่อจากการซื้อลูกหนี้เป็นหลัก
ส่วนประกอบของสินทรัพย์ที่สำคัญ
เงินให้สินเชื่อจากการซื้อลูกหนี้ที่คาดว่าจะได้รับชำระเกินกว่าหนึ่งปี 18,390.1 ล้านบาท คิดเป็นร้อยละ 48.5 ของสินทรัพย์รวม ลดลง 1,941ล้านบาท หรือลดลงร้อยละ 9.5จากสิ้นปี 2567 สาเหตุหลักมาจากการตั้งสำรองผลขาดทุนด้านเครดิตที่คาดว่าจะเกิดขึ้น และการเปลี่ยนสภาพลูกหนี้บางส่วนไปเป็นสินทรัพย์รอการขาย
เงินลงทุนในการร่วมค้า 6,859.9ล้านบาท คิดเป็นร้อยละ 18.1ของสินทรัพย์รวม เพิ่มขึ้น 961ล้านบาท หรือเพิ่มขึ้นร้อยละ 16.3จากสิ้นปี 2567 เงินลงทุนเพิ่มขึ้นเนื่องจากการเพิ่มทุนตามสัดส่วนของบริษัทฯ ประมาณ 750 ล้านบาท การเพิ่มขึ้นของส่วนแบ่งกำไรที่สะสมประมาณ 200 ล้านบาท ใน บริษัท บริหารสินทรัพย์ เจเค จำกัด
ทรัพย์สินรอการขาย 3,035.1ล้านบาท คิดเป็นร้อยละ 8ของสินทรัพย์รวม เพิ่มขึ้น 255.7ล้านบาท หรือเพิ่มขึ้นร้อยละ 9.2จากสิ้นปี 2567สาเหตุหลักมาจากการลงทุนเพิ่มในพอร์ตNPAบางส่วน และอีกส่วนหนึ่งจากการการเปลี่ยนสภาพจาก NPL ไปเป็นสินทรัพย์รอการขาย NPA
หนี้สินและส่วนของผู้ถือหุ้น
ณ วันที่ 31 ธันวาคม 2568 ตามงบการเงินรวม บริษัทฯ มีหนี้สินรวม 9,996.5 ล้านบาท ลดลงจากสิ้นปี 2567 เท่ากับ 2,641.2 ล้านบาท หรือลดลงร้อยละ 20.9 สาเหตุหลักเป็นผลมาจากการจ่ายชำระคืนหุ้นกู้ระหว่างปี 6,375 ล้านบาท และได้มีการออกหุ้นกู้ใหม่ 4,162 ล้านบาท
บริษัทฯ มีส่วนของผู้ถือหุ้นรวม ณ วันที่ 31 ธันวาคม 2568 เท่ากับ 27,916.7 ล้านบาท เพิ่มขึ้นเล็กน้อยจากสิ้นปี 2567 ร้อยละ 1
ภาระหนี้สินและการบริหารรายการนอกงบดุล
5. ภาระผูกพันด้านหนี้สินและการบริหารจัดการภาระนอกงบฐานะการเงิน
ภาระผูกพันเกี่ยวกับสัญญาเช่าดำเนินงานและสัญญาบริการ ณ วันที่ 31 ธันวาคม 2568 กลุ่มบริษัทมีจำนวนเงินขั้นต่ำที่ต้องจ่ายในอนาคตทั้งสิ้นภายใต้สัญญาเช่าและบริการที่เกี่ยวข้องกับสัญญาเช่าระยะสั้นและสัญญาเช่าซึ่งสินทรัพย์อ้างอิงมีมูลค่าต่ำและสัญญาบริการ 13 ล้านบาท
ภาระผูกพันเกี่ยวกับรายจ่ายฝ่ายทุน ณ วันที่ 31 ธันวาคม 2568 บริษัทฯ มีภาระผูกพันเกี่ยวกับรายจ่ายฝ่ายทุนที่เกี่ยวข้องกับสัญญาควบคุมงานก่อสร้างและออกแบบอาคารและการติดตั้งระบบโปรแกรมคอมพิวเตอร์จำนวนเงิน 4 ล้านบาท
การออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงิน
มีการออกตราสารหนี้ที่มีข้อกำหนดอัตราส่วนทางการเงินหรือไม่
ไม่มี
ปัจจัยที่อาจมีผลต่อฐานะการเงิน
ปัจจัยหรือเหตุการณ์ที่อาจมีผลกระทบอย่างมีนัยสำคัญต่อฐานะการเงิน
6. ปัจจัยที่มีผลกระทบต่อผลการดำเนินงานในอนาคต (Forward Looking)
ในช่วงที่ผ่านมา ธนาคารแห่งประเทศไทย (ธปท.) ได้ดำเนินมาตรการเชิงนโยบายเพื่อบรรเทาภาระหนี้ของประชาชนรายย่อย โดยเฉพาะการแก้ไขปัญหาหนี้ด้อยคุณภาพ (Non-Performing Loans: NPL) ที่มีมูลหนี้ไม่เกิน 100,000 บาทต่อราย ซึ่งมีเป้าหมายเพื่อช่วยลดภาระทางการเงินของลูกหนี้รายย่อยที่ได้รับผลกระทบจากภาวะเศรษฐกิจชะลอตัว และสนับสนุนเสถียรภาพของระบบการเงินในภาพรวม ทั้งนี้ มาตรการดังกล่าวถือเป็นการแก้ไขปัญหาเชิงสังคมที่สำคัญในระยะสั้น และช่วยลดแรงกดดันด้านคุณภาพสินเชื่อในบางส่วนของระบบ (อ้างอิง: ธนาคารแห่งประเทศไทย, มาตรการช่วยเหลือลูกหนี้รายย่อย และรายงานเสถียรภาพระบบการเงิน)
อย่างไรก็ตาม จากข้อมูลของธนาคารแห่งประเทศไทย พบว่าโครงสร้างหนี้ด้อยคุณภาพในระบบการเงินไทยส่วนใหญ่ยังคงเป็นหนี้ที่มีมูลค่าสูงกว่า 100,000 บาทต่อราย ซึ่งคิดเป็นสัดส่วนที่มีนัยสำคัญของพอร์ต NPL รวม แม้มาตรการช่วยเหลือลูกหนี้รายย่อยมูลค่าต่ำจะช่วยลดจำนวนบัญชีหนี้ที่มีปัญหาได้ในระดับหนึ่ง แต่ยังไม่สามารถแก้ไขปัญหาหนี้ด้อยคุณภาพในเชิงโครงสร้างได้อย่างครบถ้วน โดยเฉพาะในบริบทของกำลังซื้อและความสามารถในการชำระหนี้ของครัวเรือนที่ฟื้นตัวอย่างค่อยเป็นค่อยไป
บริษัทตระหนักถึงความท้าทายดังกล่าว และมีความพร้อมในการร่วมมือกับภาครัฐและหน่วยงานกำกับดูแลในการบริหารจัดการหนี้ด้อยคุณภาพของลูกหนี้รายย่อยอย่างมีประสิทธิภาพ โดยอาศัยประสบการณ์และความเชี่ยวชาญด้านการบริหารสินทรัพย์ด้อยคุณภาพ การติดตามหนี้ และการปรับโครงสร้างหนี้ให้เหมาะสมกับศักยภาพในการชำระหนี้ของลูกหนี้แต่ละราย ควบคู่กับการนำเทคโนโลยีและการวิเคราะห์ข้อมูลมาใช้เพื่อเพิ่มประสิทธิภาพในการฟื้นคืนหนี้ และลดความสูญเสียในระบบการเงินโดยรวม ซึ่งสอดคล้องกับแนวทางของธนาคารแห่งประเทศไทยที่สนับสนุนการใช้กลไกตลาดและผู้เชี่ยวชาญเฉพาะด้านในการจัดการสินทรัพย์เสี่ยง
นอกจากนี้ บริษัทได้เตรียมความพร้อมทั้งด้านเงินทุน โครงสร้างทางการเงิน และบุคลากร เพื่อรองรับโอกาสจากการทยอยจำหน่ายพอร์ตหนี้ด้อยคุณภาพของสถาบันการเงินในระยะถัดไป ซึ่งมีแนวโน้มเพิ่มขึ้นตามทิศทางนโยบายภาครัฐที่ต้องการลดความเสี่ยงในงบดุลของสถาบันการเงิน และเสริมความแข็งแกร่งของระบบการเงินในระยะยาว บริษัทเชื่อมั่นว่าการดำเนินงานภายใต้กรอบความร่วมมือดังกล่าว จะช่วยสนับสนุนให้เกิดกลไกการบริหารหนี้ที่มีประสิทธิภาพ โปร่งใส และคำนึงถึงความสมดุลระหว่างการคุ้มครองผู้บริโภคและเสถียรภาพทางเศรษฐกิจของประเทศอย่างยั่งยืน
โครงการหรือการวิจัยและพัฒนาที่มีผลต่อผลการดำเนินงานในอนาคต
ไม่มี